커뮤니티
너무 고맙습니다만 하나더 여쭙겠습니다.

2011-09-08 13:05:14
682
글번호 42580
첨부 이미지
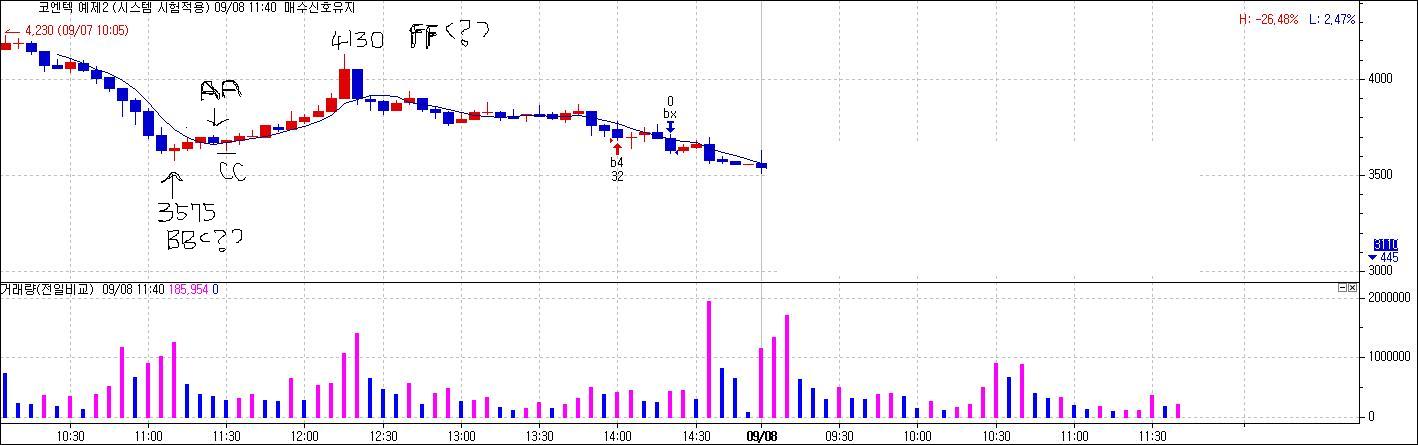
그림1
식이 어느정도 맞는것 같네요
그런데 몇가지 맞춰야 할게 더 있는것 같아서인데요...
전고점 돌파 식인데요
질문1 전고점 돌파한뒤에 고점이 전고점보다 10% 이상가면 전고점의 조건이 거짓이라
고 조건을 달고 싶습니다
그림 1처럼 전고점 AA를 돌파하고 FF가 AA보다 높으면 buy("b3",Atlimit,AA-
PriceScale)으로 매수한다고 하였는데 돌파후에 내려오지 않고 계속 올라갔기
에 가격이 내려온 시점이 한참뒤에나 왔습니다 그래서 전고점을 돌파하고 10%이
상되면 전고점인 AA점이 전고점으로 인식하지 못하게 하고 싶습니다.
아래처럼 매수조건에다가 (FF < AA*1.1)를 추가해 주니까 안되더라구요
if ((AA > CC*1.016) and (AA < CC*1.021099)) and (FF > AA) and (FF < AA*1.1) Then
buy("b3",Atlimit,AA-PriceScale);
이렇게 하면 b3 신호가 나오지 않아야 하는것 아닌가요?
사실 저는 BB하고 FF가 잘 이해가 되질 않아요
여기에서 BB의 가격이 3575인가요?
그리고 FF의 가격이4130인가요?
질문2)
(당일 저점이 하한가보다 높을때만) 혹은 (임의로 정한 특정가격보다 높을때)만 전고점인 AA의 조건을 만족시키는 수식을 만들고 싶습니다.
즉 BB가 한번이라도 하한가(임의로 정한 특정가격이하)로 갔으면 AA는 거짓이다라는 수
식이요.
예를들어 그림처럼 당일의 최저점이 3600원 이상일때만 신호가 나오게 하거나 거래를
하거나 했을때 저점이 3575까지 떨어졌으니 매수시점 b3가 아예 잡히지 않도록요..
수식은 다음과 같습니다.
(다음)
var : AA(0),BB(0),CC(0),FF(0);
if dayindex >= 2 and Condition1 == false Then{
if H[2] <= H[1] and H[1] > H Then{
AA = H[1];
BB = daylow[2];
CC = L;
Condition1 = true;
FF = H;
}
if H[2] >= H[1] and H[1] > H and L[1] >= L[2] and L > L[2] Then{
AA = H[1];
BB = daylow;
CC = L;
Condition1 = true;
FF = H;
}
}
if MarketPosition == 1 or dayindex == 0 Then
Condition1 = false;
if Condition1 == true and stime < 150000 Then{
if L < CC Then
CC = L;
if H > FF Then
FF = H;
if L < BB Then
Condition1 = false;
if AA <= CC*1.012099 and (FF > AA) Then
buy("b1",AtStop,AA+PriceScale);
if ((AA > CC*1.0121) and (AA < CC*1.01599)) and (FF > AA) Then
buy("b2",Atlimit,AA);
if ((AA > CC*1.016) and (AA < CC*1.021099)) and (FF > AA) Then
buy("b3",Atlimit,AA-PriceScale);
if ((AA > CC*1.0211) and (AA < CC*1.0249)) and (FF > AA) Then
buy("b4",Atlimit,(AA-CC)*0.66+CC);
if ((AA > CC*1.025) and (AA < CC*1.0299)) and (FF > AA) Then
buy("b5",Atlimit, (AA-CC)*0.5+CC);
if (AA > CC*1.03) and (AA < CC*1.055) and (FF >AA) Then
buy("b6",Atlimit,(AA-CC)*0.25+CC);
}
if MarketPosition == 1 Then
exitlong("bx",AtStop,CC[BarsSinceEntry]-PriceScale*1);
- 1. 코엔텍.JPG (0.08 MB)
답변 1
예스스탁 예스스탁 답변
2011-09-08 14:16:59
안녕하세요
예스스탁입니다.
1,
예 말씀하신 바와 같이 FF는 4130 이고
BB는 3575입니다.
AA,BB,CC,FF위치 모두 맞습니다.
아래는 FF가 AA보다 10%이상 증가하면 condition1을 false로 만들어
신호가 나오지 않게 하는 식입니다.
var : AA(0),BB(0),CC(0),FF(0);
if dayindex >= 2 and Condition1 == false Then{
if H[2] <= H[1] and H[1] > H Then{
AA = H[1];
BB = daylow[2];
CC = L;
Condition1 = true;
FF = H;
}
if H[2] >= H[1] and H[1] > H and L[1] >= L[2] and L > L[2] Then{
AA = H[1];
BB = daylow;
CC = L;
Condition1 = true;
FF = H;
}
}
if MarketPosition == 1 or dayindex == 0 Then
Condition1 = false;
if Condition1 == true and stime < 150000 Then{
if L < CC Then
CC = L;
if H > FF Then
FF = H;
if L < BB Then
Condition1 = false;
if FF >= AA*1.1 Then#FF가 AA대비 10%이상 크면 Condition1을 false로 함
Condition1 = false;
if AA <= CC*1.012099 and (FF > AA) Then
buy("b1",AtStop,AA+PriceScale);
if ((AA > CC*1.0121) and (AA < CC*1.01599)) and (FF > AA) Then
buy("b2",Atlimit,AA);
if ((AA > CC*1.016) and (AA < CC*1.021099)) and (FF > AA) Then
buy("b3",Atlimit,AA-PriceScale);
if ((AA > CC*1.0211) and (AA < CC*1.0249)) and (FF > AA) Then
buy("b4",Atlimit,(AA-CC)*0.66+CC);
if ((AA > CC*1.025) and (AA < CC*1.0299)) and (FF > AA) Then
buy("b5",Atlimit, (AA-CC)*0.5+CC);
if (AA > CC*1.03) and (AA < CC*1.055) and (FF >AA) Then
buy("b6",Atlimit,(AA-CC)*0.25+CC);
}
if MarketPosition == 1 Then
exitlong("bx",AtStop,CC[BarsSinceEntry]-PriceScale*1);
차트의 신호는 B4입니다.
그러므로 b4의 if문에 FF < AA*1.1 을 추가하셨어야 합니다.
b3신호가 아니므로 해당 b3의 if문에 추가하셔도 차트의 신호는 변경되는 것이 없습니다.
2,
상하한가 계산식을 추가했습니다.
BB > 하한가로 표현했습니다.
식상 사용되지 않지만 상한가계산식도 같이 추가했습니다.
var : AA(0),BB(0),CC(0),FF(0);
var : 하한가(0), DnLimit(0);
var : dn1(0), dn2(0), dn3(0), dn4(0), dn5(0),dn6(0);
var : 상한가(0), UpLimit(0);
var : up1(0), up2(0), up3(0), up4(0), up5(0),up6(0);
if date >= 19981207 then { //거래소 98년 12월7일 가격제한폭 15%로 확대 변경됨
if date < 20050328 && CodeCategory() == 2 then //코스닥 2005년 3월28일 이전은 가격제한폭 12%
DnLimit = (BP * 0.12);
Else //코스닥 2005년 3월28일 이후 및 거래소98년12월 7일이후 15%
DnLimit = (BP * 0.15);
if CodeCategory() == 2 then { //코스닥 호가단위 ( 2003년 7월21일에 호가 단위 변경됨)
if date >= 20030721 then {
dn1 = int(DnLimit/100)*100; // 500,000원 이상의 하한가 호가
dn2 = int(DnLimit/100)*100; // 100,000원 이상 ~ 500,000원 미만의 하한가 호가
dn3 = int(DnLimit/100)*100; // 50,000원 이상 ~ 100,000원 미만의 하한가 호가
dn4 = int(DnLimit/50)*50; // 10,000원 이상 ~ 50,000원 미만의 하한가 호가
dn5 = int(DnLimit/10)*10; // 5,000원 이상 ~ 10,000원 미만의 하한가 호가
dn6 = int(DnLimit/5)*5; // 5,000원 미만의 하한가 호가
}
else { // 코스닥 2003년7월21일 이전
dn1 = int(DnLimit/1000)*1000;
dn2 = int(DnLimit/500)*500;
dn3 = int(DnLimit/100)*100;
dn4 = int(DnLimit/50)*50;
dn5 = int(DnLimit/10)*10;
dn6 = int(DnLimit/10)*10;
}
}
Else { //거래소 호가단위
dn1 = int(DnLimit/1000)*1000;
dn2 = int(DnLimit/500)*500;
dn3 = int(DnLimit/100)*100;
dn4 = int(DnLimit/50)*50;
dn5 = int(DnLimit/10)*10;
dn6 = int(DnLimit/5)*5;
}
if CodeCategory() == 1 or CodeCategory() == 2 then { //kospi, kosdaq
If BP >= 500000 Then
하한가 = BP-dn1;
Else If BP >= 100000 Then
하한가 = BP-dn2;
Else If BP >= 50000 Then
하한가 = BP-dn3;
Else If BP >= 10000 Then
하한가 = BP-dn4;
Else If BP >= 5000 Then
하한가 = BP-dn5;
Else
하한가 = BP-dn6;
}
else if CodeCategory() == 8 or CodeCategory() == 9 then { //ETF
하한가 = BP-dn6;
}
}
if date >= 19981207 then {
if date < 20050328 && CodeCategory() == 2 then
UpLimit = (BP[0] * 1.12);
Else
UpLimit = (BP[0] * 1.15);
if CodeCategory() == 2 then {
if date >= 20030721 then {
up1 = int(UpLimit/100+0.00001)*100;
up2 = int(UpLimit/100+0.00001)*100;
up3 = int(UpLimit/100+0.00001)*100;
up4 = int(UpLimit/50+0.00001)*50;
up5 = int(UpLimit/10+0.00001)*10;
up6 = int(UpLimit/5+0.00001)*5;
}
else {
up1 = int(UpLimit/1000+0.00001)*1000;
up2 = int(UpLimit/500+0.00001)*500;
up3 = int(UpLimit/100+0.00001)*100;
up4 = int(UpLimit/50+0.00001)*50;
up5 = int(UpLimit/10+0.00001)*10;
up6 = int(UpLimit/10+0.00001)*10;
}
}
Else {
up1 = int(UpLimit/1000+0.00001)*1000;
up2 = int(UpLimit/500+0.00001)*500;
up3 = int(UpLimit/100+0.00001)*100;
up4 = int(UpLimit/50+0.00001)*50;
up5 = int(UpLimit/10+0.00001)*10;
up6 = int(UpLimit/5+0.00001)*5;
}
if CodeCategory() == 1 || CodeCategory() == 2 then {
If BP >= 500000 Then
상한가 = up1;
Else If BP >= 100000 Then
상한가 = iff(up2>=500000, up1, up2);
Else If BP >= 50000 Then
상한가 = iff(up3>=100000, up2, up3);
Else If BP >= 10000 Then
상한가 = iff(up4>=50000, up3, up4);
Else If BP >= 5000 Then
상한가 = iff(up5>=10000, up4, up5);
Else
상한가 = iff(up6>=5000, up5, up6);
}
else if CodeCategory() == 8 || CodeCategory() == 9 then { // ETF
상한가 = up6;
}
}
if dayindex >= 2 and Condition1 == false Then{
if H[2] <= H[1] and H[1] > H Then{
AA = H[1];
BB = daylow[2];
CC = L;
Condition1 = true;
FF = H;
}
if H[2] >= H[1] and H[1] > H and L[1] >= L[2] and L > L[2] Then{
AA = H[1];
BB = daylow;
CC = L;
Condition1 = true;
FF = H;
}
}
if MarketPosition == 1 or dayindex == 0 Then
Condition1 = false;
if Condition1 == true and stime < 150000 Then{
if L < CC Then
CC = L;
if H > FF Then
FF = H;
if L < BB Then
Condition1 = false;
if FF >= AA*1.1 Then#FF가 AA대비 10%이상 크면 Condition1을 false로 함
Condition1 = false;
if AA <= CC*1.012099 and (FF > AA) Then
buy("b1",AtStop,AA+PriceScale);
if ((AA > CC*1.0121) and (AA < CC*1.01599)) and (FF > AA) and BB > 하한가 Then
buy("b2",Atlimit,AA);
if ((AA > CC*1.016) and (AA < CC*1.021099)) and (FF > AA) and BB > 하한가 Then
buy("b3",Atlimit,AA-PriceScale);
if ((AA > CC*1.0211) and (AA < CC*1.0249)) and (FF > AA) and BB > 하한가 Then
buy("b4",Atlimit,(AA-CC)*0.66+CC);
if ((AA > CC*1.025) and (AA < CC*1.0299)) and (FF > AA) and BB > 하한가 Then
buy("b5",Atlimit, (AA-CC)*0.5+CC);
if (AA > CC*1.03) and (AA < CC*1.055) and (FF >AA) and BB > 하한가 Then
buy("b6",Atlimit,(AA-CC)*0.25+CC);
}
if MarketPosition == 1 Then
exitlong("bx",AtStop,CC[BarsSinceEntry]-PriceScale*1);
즐거운 하루되세요
> 블랙홀999 님이 쓴 글입니다.
> 제목 : 너무 고맙습니다만 하나더 여쭙겠습니다.
> 식이 어느정도 맞는것 같네요
그런데 몇가지 맞춰야 할게 더 있는것 같아서인데요...
전고점 돌파 식인데요
질문1 전고점 돌파한뒤에 고점이 전고점보다 10% 이상가면 전고점의 조건이 거짓이라
고 조건을 달고 싶습니다
그림 1처럼 전고점 AA를 돌파하고 FF가 AA보다 높으면 buy("b3",Atlimit,AA-
PriceScale)으로 매수한다고 하였는데 돌파후에 내려오지 않고 계속 올라갔기
에 가격이 내려온 시점이 한참뒤에나 왔습니다 그래서 전고점을 돌파하고 10%이
상되면 전고점인 AA점이 전고점으로 인식하지 못하게 하고 싶습니다.
아래처럼 매수조건에다가 (FF < AA*1.1)를 추가해 주니까 안되더라구요
if ((AA > CC*1.016) and (AA < CC*1.021099)) and (FF > AA) and (FF < AA*1.1) Then
buy("b3",Atlimit,AA-PriceScale);
이렇게 하면 b3 신호가 나오지 않아야 하는것 아닌가요?
사실 저는 BB하고 FF가 잘 이해가 되질 않아요
여기에서 BB의 가격이 3575인가요?
그리고 FF의 가격이4130인가요?
질문2)
(당일 저점이 하한가보다 높을때만) 혹은 (임의로 정한 특정가격보다 높을때)만 전고점인 AA의 조건을 만족시키는 수식을 만들고 싶습니다.
즉 BB가 한번이라도 하한가(임의로 정한 특정가격이하)로 갔으면 AA는 거짓이다라는 수
식이요.
예를들어 그림처럼 당일의 최저점이 3600원 이상일때만 신호가 나오게 하거나 거래를
하거나 했을때 저점이 3575까지 떨어졌으니 매수시점 b3가 아예 잡히지 않도록요..
수식은 다음과 같습니다.
(다음)
var : AA(0),BB(0),CC(0),FF(0);
if dayindex >= 2 and Condition1 == false Then{
if H[2] <= H[1] and H[1] > H Then{
AA = H[1];
BB = daylow[2];
CC = L;
Condition1 = true;
FF = H;
}
if H[2] >= H[1] and H[1] > H and L[1] >= L[2] and L > L[2] Then{
AA = H[1];
BB = daylow;
CC = L;
Condition1 = true;
FF = H;
}
}
if MarketPosition == 1 or dayindex == 0 Then
Condition1 = false;
if Condition1 == true and stime < 150000 Then{
if L < CC Then
CC = L;
if H > FF Then
FF = H;
if L < BB Then
Condition1 = false;
if AA <= CC*1.012099 and (FF > AA) Then
buy("b1",AtStop,AA+PriceScale);
if ((AA > CC*1.0121) and (AA < CC*1.01599)) and (FF > AA) Then
buy("b2",Atlimit,AA);
if ((AA > CC*1.016) and (AA < CC*1.021099)) and (FF > AA) Then
buy("b3",Atlimit,AA-PriceScale);
if ((AA > CC*1.0211) and (AA < CC*1.0249)) and (FF > AA) Then
buy("b4",Atlimit,(AA-CC)*0.66+CC);
if ((AA > CC*1.025) and (AA < CC*1.0299)) and (FF > AA) Then
buy("b5",Atlimit, (AA-CC)*0.5+CC);
if (AA > CC*1.03) and (AA < CC*1.055) and (FF >AA) Then
buy("b6",Atlimit,(AA-CC)*0.25+CC);
}
if MarketPosition == 1 Then
exitlong("bx",AtStop,CC[BarsSinceEntry]-PriceScale*1);