커뮤니티
옵션 이론가,델타,감마 등 지표식
2005-09-02 17:26:11
2629
글번호 8188
첨부 이미지
그림1
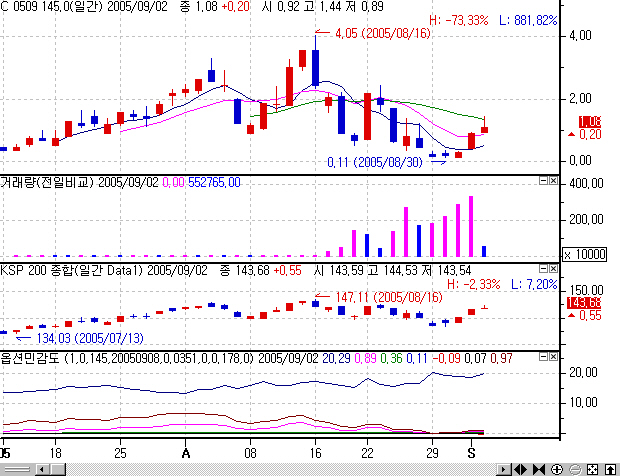
저희 카페 회원의 요청으로 만들어 보았습니다.
인터넷에서 검색만 해보면 블랙숄즈 옵션 이론에 대해 VBA소스가 많이 돌아 다닙니다.
다만, 문제는 버전이 조금씩 달라서 어떤 것이 정답인지 헷갈린다는 겁니다.
VBA 소스를 예스 언어로 컨버전해서 테스트 해보고 약간씩 수정을 해서 예트 월물 조회화면에서 보여주는 값에 근접하는 수식을 채택했습니다.
입력값이 상이해서 그런지 일치하는 값을 구하기 어렵고 비슷하다는 정도입니다.
테스트 기간이 길지 않아 일부 오류가 발견될 수도 있습니다.
_NormSDist.yfu (표준정규분포사용자함수)
input:z(numeric);
var : a1(0.31938153),
a2(-0.356563782),
a3(1.781477937),
a4(-1.821255978),
a5(1.330274429),
R(0.2316419),
Exp(2.71828182846),
k(0),
N(0);
k = 1 / (1 + (R * Abs(z)));
N = 1 / (Sqrt(2 * Pie())) * Exp^(-(z^2) / 2);
_NormSDist = 1 - N * (a1 * k + a2 * (k ^ 2) + a3 * (k ^ 3) + a4 * (k ^ 4) + a5 * (k ^ 5));
If z < 0 Then
_NormSDist = 1 - _NormSDist;
_BlackSholes.yfu (BS 모델이론가 사용자함수)
input:cpflag(numeric),S(numeric),X(numeric),T(numeric),r(numeric),q(numeric),Sig(numeric);
var:Exp(2.71828182846);
var1 = (log(S/X) + (r + (Sig^2) / 2) * T) / (Sig*sqrt(T));
var2 = var1 - Sig*sqrt(T);
if cpflag == 1 then
{
_BlackSholes = S * _NormSDist(var1) - X * (Exp^((-r)*T)) * _NormSDist(var2);
}
else if cpflag == 2 then
{
_BlackSholes = X * (Exp^((-r)*T)) * _NormSDist(var2) - S * _NormSDist(var1);
}
_ImVol.yfu (내재변동성 사용자함수)
input:cpflag(numeric),S(numeric),X(numeric),T(numeric),r(numeric),q(numeric),Price(numeric);
var:vLow(0), vHigh(0), vi(0),cLow(0), cHigh(0), Epsilon(0.001), j(0), n(5000);
vLow = 0.01;
vHigh = 2;
cLow = _BlackSholes(cpFlag, S, X, T, r, q, vLow);
cHigh = _BlackSholes(cpFlag, S, X, T, r, q, vHigh);
vi = vLow + (Price - cLow) * (vHigh - vLow) / (cHigh - cLow);
for j = 0 to n
{
If _BlackSholes(cpFlag, S, X, T, r, q, vi) < Price Then
vLow = vi;
Else
vHigh = vi;
cLow = _BlackSholes(cpFlag, S, X, T, r, q, vLow);
cHigh = _BlackSholes(cpFlag, S, X, T, r, q, vHigh);
vi = vLow + (Price - cLow) * (vHigh - vLow) / (cHigh - cLow);
if Abs(Price - _BlackSholes(cpFlag, S, X, T, r, q, vi)) <= Epsilon then
{
var1 = vi;
j = n;
}
}
_ImVol = vi;
_Delta.yfu (델타 사용자함수)
input:cpflag(numeric),S(numeric),X(numeric),T(numeric),r(numeric),q(numeric),Sig(numeric);
var:Exp(2.71828182846);
var1 = (log(S/X) + (q + (Sig^2) / 2)*T) / (Sig*sqrt(T));
if cpflag == 1 then
{
_Delta = Exp^((q-r)*T) * _NormSDist(var1);
}
else if cpflag == 2 then
{
_Delta = Exp^((q-r)*T) * (_NormSDist(var1)-1);
}
_Gamma.yfu (감마 사용자함수)
input:cpflag(numeric),S(numeric),X(numeric),T(numeric),r(numeric),q(numeric),Sig(numeric);
var:Exp(2.71828182846);
var1 = (log(S/X) + (q + (Sig^2) / 2)*T) / (Sig*sqrt(T));
var3 = (1 / Sqrt(2 * pie())) * (1 / Exp^((var1^2) / 2));
_Gamma = Exp^((q-r)*T) * var3 / (S*Sig*Sqrt(T));
_Vega.yfu (베가 사용자함수)
input:cpflag(numeric),S(numeric),X(numeric),T(numeric),r(numeric),q(numeric),Sig(numeric);
var:Exp(2.71828182846);
var1 = (log(S/X) + (q + (Sig^2) / 2)*T) / (Sig*Sqrt(T));
var3 = (1 / Sqrt(2*pie())) * (1 / Exp^((var1^2) / 2));
_Vega = S * Exp^((q-r)*T) * var3 * Sqrt(T) /100;
_Theta.yfu (쎄타 사용자함수)
input:cpflag(numeric),S(numeric),X(numeric),T(numeric),r(numeric),q(numeric),Sig(numeric);
var:Exp(2.71828182846);
var1 = (log(S/X) + (q + (Sig^2) / 2)*T) / (Sig*sqrt(T));
var2 = var1 - Sig*sqrt(T);
var3 = (1 / Sqrt(2 * pie())) * (1 / Exp^((var1^2) / 2));
if cpflag == 1 then
{
_Theta = (-1) * (S * Exp^((q-r)*T) * var3 * Sig) / (2*Sqrt(T))
- (q-r) * S * Exp^((q-r)*T) * _NormSDist(var1)
- r * X * Exp^((-r)*T) * _NormSDist(var2);
}
else if cpflag == 2 then
{
_Theta = (-1) * (S * Exp^((q-r)*T) * var3 * Sig) / (2*Sqrt(T))
+ (q-r) * S * Exp^((q-r)*T) * _NormSDist(-var1)
+ r * X * Exp^((-r)*T) * _NormSDist(-var2);
}
_Theta = _Theta / 365;
_Rho.yfu (로 사용자함수)
input:cpflag(numeric),S(numeric),X(numeric),T(numeric),r(numeric),q(numeric),Sig(numeric);
var:Exp(2.71828182846);
var1 = (log(S/X) + (q + (Sig^2) / 2)*T) / (Sig*sqrt(T));
var2 = var1 - Sig*sqrt(T);
if cpflag == 1 then
{
_Rho = X * T * Exp^((q-r)*T) * _NormSDist(var2);
}
else if cpflag == 2 then
{
_Rho = -X * T * Exp^((q-r)*T) * _NormSDist(-var2);
}
옵션민감도.yin (지표식)
/*cpFlag : Call,Put 구분, 1,2로 표현
S : 기초자산가격의 가격, 예)주가지수(KOSPI200)
X : 행사가격
T : 잔존만기(연율)
r : 무위험 이자율, 예) CD금리
q : 배당률
Sig : 변동성 */
input: cpflag(1), //콜풋 입력
InS(0), //현재 지수를 입력 안하면 data 참조를 통해 실시간 가격을 이용. 테스트시 이용
x(145.0), //행사가 입력
ex(20050908), //만기일
r(0.0351), //CD 금리, 요기서 볼 수 있음 ==> http://stock.koscom.co.kr/
q(0), //배당률
InSig(0), //내재변동성을 입력 안하면 자체 계산된 변동성을 사용. 단, 오차 감안해야 함
InPrice(0); //역시 테스트를 목적으로 함
var:S(0),T(0),sig(0),price(0),ImVol(0),bs(0),delta(0),gamma(0),vega(0),theta(0),rho(0);
S = iff(inS!=0,inS,data1("c")); //kospi200종합을 같이 띄워 놓아야 합니다.
T = (DateToJulian(ex) - DateToJulian(date) + 1)/365;
price = iff(inPrice!=0,inPrice,c);
imvol = _ImVol(cpFlag, S, X, T, r, q, price);
sig = iff(insig!=0,insig,ImVol);
bs = _BlackSholes(cpFlag, S, X, T, r, q, sig);
delta = _Delta(cpFlag, S, X, T, r, q, sig);
gamma = _gamma(cpFlag, S, X, T, r, q, sig);
theta = _theta(cpFlag, S, X, T, r, q, sig);
vega = _vega(cpFlag, S, X, T, r, q, sig);
rho = _rho(cpFlag, S, X, T, r, q, sig);
plot1(imvol*100,"내재변동성");
plot2(bs,"이론가");
plot3(delta,"델타");
plot4(gamma,"감마");
plot5(theta,"쎄타");
plot6(vega,"베가");
plot7(rho,"로");
본 내용은 커뮤니티 게시판에 동일하게 게시합니다.
- 1. snap0674.jpg (0.22 MB)